Indeks Inklusi Keuangan 93,61%, Literasi Digital Jadi Bekal Generasi Muda

Daftar Isi
Gap Literasi dan Inklusi Keuangan: Tantangan Nyata yang Mengintai Generasi Muda di Era Digital
Beritabaru1.com – Angka-angka statistik keuangan nasional kerap dibaca sebagai indikator keberhasilan semata. Namun, ketika indeks inklusi keuangan menyentuh level 93,61% sementara indeks literasi keuangan masih tertahan di 69,57%, muncul sebuah celah yang tidak bisa diabaikan. Artinya, hampir seluruh penduduk Indonesia kini memiliki akses ke produk dan layanan keuangan, tetapi lebih dari sepertiga dari mereka belum sepenuhnya memahami cara menggunakan layanan tersebut secara aman, terukur, dan bertanggung jawab. Celah ini menjadi semakin krusial bagi generasi muda yang tumbuh di tengah ekosistem keuangan digital—mulai dari pinjaman daring, dompet elektronik, hingga platform investasi berbasis aplikasi.
Data tersebut berasal dari Survei Nasional Literasi dan Inklusi Keuangan (SNLIK), yang secara rutin dilaksanakan oleh Otoritas Jasa Keuangan (OJK) bersama Lembaga Penjamin Simpanan (LPS) dan Badan Pusat Statistik (BPS). Kenaikan indeks inklusi dari tahun ke tahun memang mencerminkan keberhasilan perluasan akses. Akan tetapi, tanpa pendampingan pemahaman yang setara, kemudahan akses justru berisiko menjadi pintu masuk bagi keputusan finansial yang gegabah—terutama di kalangan mahasiswa dan pekerja muda yang baru pertama kali berhadapan dengan instrumen kredit digital.
Edukasi Langsung sebagai Jembatan Penutup Celah
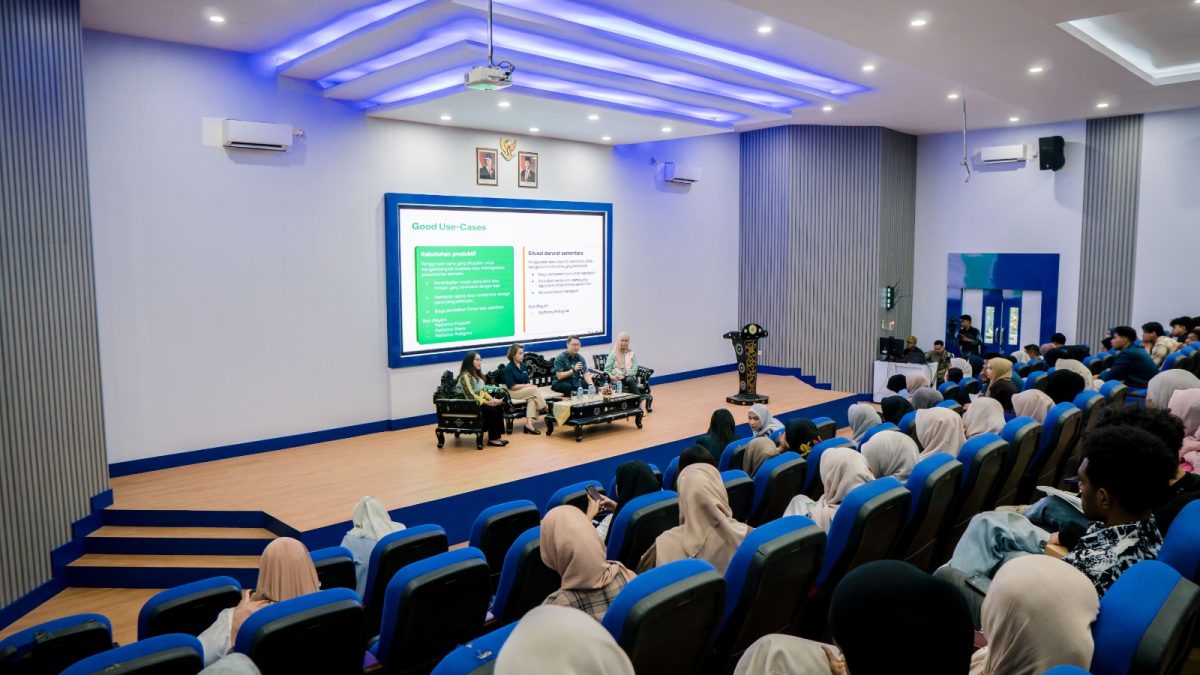
Menjawab kebutuhan tersebut, PT Artha Dana Teknologi (Indodana Fintech)—penyedia layanan dana tunai yang berizin dan diawasi oleh OJK—menggelar program literasi keuangan bertajuk “Pindar Mengajar: Cerdas Mengelola, Bijak Bertransaksi” di Fakultas Ekonomi & Bisnis Universitas Mataram, Nusa Tenggara Barat. Kegiatan ini dilaksanakan berkolaborasi dengan Asosiasi Fintech Pendanaan Bersama Indonesia (AFPI) dan diikuti oleh lebih dari 170 mahasiswa. Formatnya bukan sekadar ceramah satu arah, melainkan sesi interaktif yang menempatkan peserta sebagai subjek aktif dalam memahami lanskap risiko keuangan digital.
Materi yang disampaikan mencakup beberapa pilar utama. Pertama, kemampuan membedakan platform pinjaman daring (pindar) yang terdaftar secara resmi dari entitas ilegal yang beroperasi tanpa pengawasan. Di Indonesia, jumlah aplikasi pindar yang beredar jauh melampaui jumlah yang memiliki izin resmi, sehingga konsumen rentan terjebak pada praktik bunga tersembunyi, penagihan agresif, atau penyalahgunaan data. Kedua, pemahaman mengenai batasan akses layanan dan protokol keamanan data pribadi—mengingat setiap transaksi digital meninggalkan jejak informasi yang terhubung langsung ke perangkat pengguna. Ketiga, orientasi pemanfaatan keuangan untuk tujuan produktif: pembiayaan pendidikan, pelatihan keterampilan, pengembangan usaha kecil, maupun kebutuhan pekerjaan.
Pandangan Pimpinan Indodana Fintech
Ronny Wijaya, Direktur Utama PT Artha Dana Teknologi, hadir sebagai salah satu pembicara utama dalam kegiatan tersebut. Dalam paparannya, ia menekankan bahwa ekspansi akses keuangan tidak boleh berjalan tanpa pendampingan pemahaman risiko yang proporsional.
“Kami berkomitmen untuk mendorong literasi keuangan nasional pada mahasiswa sebagai generasi muda dengan harapan agar dapat membawa gerakan sebagai agent of change dengan memanfaatkan keuangan dengan pengelolaan yang baik dan juga bijak dalam mengambil keputusan keuangan mereka.”
Pernyataan tersebut menegaskan posisi perusahaan bahwa peran edukasi tidak berhenti pada satu acara, melainkan menjadi bagian dari strategi jangka panjang untuk membentuk perilaku finansial yang matang di kalangan pemudanya. Mahasiswa, dalam kerangka ini, diposisikan bukan sekadar penerima informasi, melainkan agen perubahan yang dapat menyebarkan pemahaman ke lingkungan sosial mereka—keluarga, komunitas, hingga rekan kerja di masa depan.
Implikasi Lebih Luas bagi Ekosistem Keuangan Digital
Di tingkat makro, program semacam ini menyentuh persoalan struktural: kecepatan adopsi teknologi keuangan di Indonesia jauh melampaui kecepatan pembangunan kapasitas konsumen. Regulasi dari OJK memang terus diperbarui—mulai dari aturan perlindungan data konsumen hingga ketentuan transparansi biaya pinjaman—namun regulasi saja tidak cukup tanpa literasi di sisi pengguna. Mahasiswa yang memahami mekanisme bunga efektif, klausul perjanjian digital, dan hak-haknya sebagai konsumen keuangan akan menjadi lapisan pertahanan pertama terhadap praktik yang merugikan.
Lebih jauh, orientasi pemanfaatan keuangan untuk kebutuhan produktif—sebagaimana ditekankan dalam sesi edukasi di Mataram—menggeser narasi dari “menghindari risiko” menjadi “mengelola risiko secara cerdas.” Seorang mahasiswa yang memahami cara menggunakan fasilitas kredit untuk modal usaha kecil, misalnya, tidak lagi memandang pinjaman digital semata-mata sebagai ancaman, melainkan sebagai instrumen yang dapat dioptimalkan dengan disiplin. Pergeseran perspektif inilah yang menjadi inti dari gerakan literasi keuangan yang berkelanjutan.
Indodana Fintech sendiri menyediakan akses layanannya melalui situs resmi perusahaan serta aplikasi yang tersedia di App Store dan Google Play. Bagi mahasiswa dan masyarakat umum yang ingin mendalami produk dana tunai secara legal dan terawasi, kanal-kanal resmi tersebut menjadi titik awal yang tepat—sepanjang disertai pemahaman yang memadai tentang syarat, biaya, dan hak konsumen yang melekat pada setiap transaksi.
Menutup celah antara inklusi dan literasi bukan tugas satu institusi atau satu acara. Ia menuntut partisipasi berkelanjutan dari regulator, pelaku industri, perguruan tinggi, dan masyarakat sipil. Setiap sesi edukasi, setiap materi yang sampai ke tangan seorang mahasiswa, merupakan satu langkah kecil dalam membangun ekosistem keuangan digital yang tidak hanya inklusif, tetapi juga aman dan bertanggung jawab.
Related Reading
Frequently Asked Questions
What is Indeks Inklusi Keuangan 93 61 Literasi?
Indeks Inklusi Keuangan 93 61 Literasi is the main topic of this guide. The article explains the context, practical details, and next steps readers should understand.
Why does Indeks Inklusi Keuangan 93 61 Literasi matter?
Indeks Inklusi Keuangan 93 61 Literasi matters because readers are looking for a useful answer, not just a short summary. Good content should match search intent and help them decide what to do next.


