Pajak, Keadilan, dan Amanah Negara

Daftar Isi
Menakar Batas Moral Negara dalam Memungut Pajak: Perspektif Fikih dan Keadilan Fiskal
Beritabaru1.com – Setiap negara modern menghadapi satu realitas yang tidak bisa dihindari: tanpa penerimaan pajak yang memadai, layanan pendidikan, fasilitas kesehatan, pembangunan jalan, perlindungan sosial, hingga keamanan publik akan lumpuh. Namun, fakta bahwa negara perlu memungut pajak tidak otomatis menjawab pertanyaan yang jauh lebih mendasar — sampai di mana kewenangan itu boleh dijalankan, dan kepada siapa beban sesungguhnya seharusnya diarahkan. Pertanyaan ini bukan sekadar urusan teknis fiskal; ia menyentuh inti moral tentang batas antara hak warga atas harta dan hak negara atas sumber daya bersama.
Agenda yang Tersembunyi di Balik Muktamar
Di tengah hiruk-pikuk pemilihan Rais Am dan Ketua Umum Pengurus Besar Nahdlatul Ulama pada Muktamar Ke-35, satu topik dalam forum Bahtsul Masail Maudlu’iyyah justru layak mendapat sorotan lebih luas dari publik: keadilan dalam sistem perpajakan. Topik ini mungkin kalah ramai dibandingkan dinamika perebutan kursi kepemimpinan organisasi, tetapi dampaknya menjangkau setiap warga negara tanpa kecuali. Yang dipersoalkan bukan semata status halal atau haram dari kewajiban membayar pajak, melainkan kerangka etis yang menentukan kapan negara berhak mengambil sebagian kekayaan rakyat dan bagaimana beban itu didistribusikan secara proporsional.
Kaidah Fikih sebagai Pengikat Kewenangan Fiskal
Khazanah fikih Islam menyediakan satu prinsip yang menjadi fondasi bagi seluruh kebijakan fiskal berbasis syariah:
“Tasharruf al-imam ‘ala al-ra’iyyah manuthun bil-mashlahah” — kebijakan pemerintah terhadap rakyat terikat pada kemaslahatan.
Kaidah ini membawa konsekuensi yang sangat tegas: kekuasaan negara dalam mengelola keuangan bukanlah kekuasaan tanpa batas. Negara memperoleh legitimasi untuk memungut sebagian harta warga bukan karena ia berkuasa, melainkan karena terdapat kepentingan publik yang harus diwujudkan. Hak memungut pajak, dengan kata lain, bukanlah cek kosong yang bisa diisi sesuka hati. Ia dibatasi oleh tujuan kemaslahatan rakyat, dan setiap penyimpangan dari tujuan itu menggerogoti legitimasi moral kebijakan tersebut.
Tiga Dimensi Keadilan Pajak
Keadilan dalam perpajakan tidak bisa direduksi menjadi satu ukuran tunggal. Ia setidaknya memiliki tiga dimensi yang saling melengkapi.
Keadilan horizontal menuntut agar individu atau entitas yang memiliki kemampuan ekonomi setara menanggung beban kewajiban yang setara pula. Tidak ada alasan moral untuk membebani dua pihak dengan kapasitas serupa secara berbeda.
Keadilan vertikal mengharuskan mereka yang memiliki kemampuan ekonomi lebih besar memikul beban yang lebih besar dibandingkan mereka yang berkemampuan terbatas. Kesamaan tarif secara matematis tidak selalu identik dengan keadilan; dalam kondisi tertentu, justru perlakuan berbeda yang diperlukan agar beban akhir menjadi proporsional antar kelompok pendapatan.
Keadilan dalam penggunaan — dimensi ketiga yang sering diabaikan — bertanya bukan hanya siapa yang membayar, tetapi untuk apa uang itu digunakan. Di sinilah pajak bertemu dengan konsep amanah, dan diskusi keadilan melangkah satu tingkat lebih jauh.
Resonansi dengan Prinsip Syariah
Kedua gagasan keadilan horizontal dan vertikal memiliki akar yang kuat dalam tradisi Islam. Syariat tidak pernah memisahkan kewajiban ekonomi dari kapasitas riil seseorang. Dalam zakat, misalnya, terdapat konsep nisab sebagai ambang batas, pembedaan jenis kekayaan, serta ketentuan yang mempertimbangkan kapasitas ekonomi wajib zakat. Prinsip Al-Qur’an bahwa Allah tidak membebani seseorang melainkan sesuai dengan kesanggupannya memberikan landasan etis yang tidak bisa dinegosikan: suatu kewajiban tidak selayaknya dibangun dengan mengabaikan kemampuan riil orang yang menanggungnya.
Paradoks Praktis: Siapa yang Paling Mudah Dipajaki?
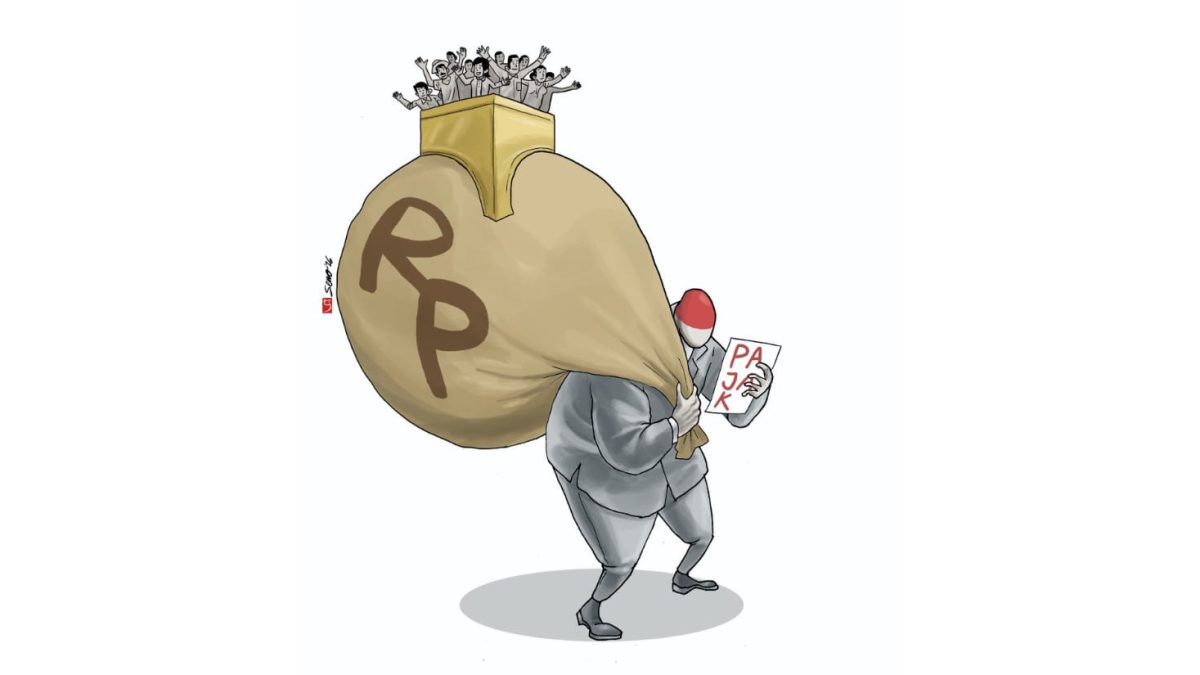
Di lapangan, persoalan keadilan sering terbalik. Yang paling mudah dikenai pajak justru bukan mereka yang paling mampu, melainkan rakyat kecil dan kelas menengah. Pekerja formal relatif mudah dipajaki karena penghasilannya tercatat dalam sistem. Konsumen membayar pajak hampir setiap kali melakukan transaksi belanja. Pemilik kendaraan atau properti juga relatif mudah diidentifikasi oleh otoritas.
Sebaliknya, pemilik modal besar dan korporasi memiliki akses terhadap instrumen perencanaan pajak yang jauh lebih kompleks. Sebagian dari perencanaan itu sepenuhnya legal dan sah. Namun, sebagian lain dapat bergerak ke wilayah penghindaran pajak, bahkan penggelapan. Ketika beban efektif pajak berbeda hanya karena satu pihak memiliki akses lebih besar terhadap instrumen penghindaran, maka keadilan horizontal telah dilanggar secara struktural.
Keadilan vertikal juga terancam apabila sistem perpajakan justru menghasilkan beban proporsional yang lebih berat bagi masyarakat berpenghasilan rendah dan menengah dibandingkan mereka yang jauh lebih mampu. Dalam skenario demikian, negara secara tidak langsung memindahkan beban fiskal dari yang kaya ke yang miskin — kebalikan total dari prinsip syariah.
Amanah: Pajak Bukan Milik Negara
Perspektif syariat membawa diskusi keadilan melampaui sekadar proporsionalitas pemungutan. Uang pajak bukan milik pemerintah. Warga menyerahkan sebagian penghasilan mereka atas dasar janji implisit bahwa sumber daya itu akan dikonversi menjadi pendidikan yang lebih baik, pelayanan kesehatan, infrastruktur transportasi, keamanan, bantuan sosial, dan berbagai kemaslahatan publik lainnya.
Dengan demikian, kaidah tasharruf al-imam ‘ala al-ra’iyyah manuthun bil-mashlahah tidak berhenti pada momen pemungutan. Ia terus berlaku ketika uang tersebut dialokasikan, dianggarkan, dan dibelanjakan. Amanah negara atas dana pajak berarti bahwa setiap rupiah yang masuk ke kas negara membawa kewajiban moral untuk dikembalikan kepada rakyat dalam bentuk layanan dan kesejahteraan. Menggelapkan amanah itu — melalui korupsi, pemborosan anggaran, atau alokasi yang tidak menyentuh kepentingan publik — merupakan pengkhianatan terhadap kontrak moral antara negara dan warga.
Di sinilah letak urgensi pembahasan keadilan pajak dalam forum-forum keagamaan: bukan untuk melarang negara memungut pajak, melainkan untuk memastikan bahwa setiap rupiah yang dipungut memiliki legitimasi moral yang utuh — dari cara pemungutannya, kepada siapa beban diarahkan, hingga ke mana uang itu akhirnya mengalir.
Related Reading
Frequently Asked Questions
What is Pajak Keadilan dan Amanah Negara?
Pajak Keadilan dan Amanah Negara is the main topic of this guide. The article explains the context, practical details, and next steps readers should understand.
Why does Pajak Keadilan dan Amanah Negara matter?
Pajak Keadilan dan Amanah Negara matters because readers are looking for a useful answer, not just a short summary. Good content should match search intent and help them decide what to do next.